Rata kredytu może być dziś wyraźnie wyższa niż w chwili podpisywania umowy, a bank, w którym masz hipotekę, nie zawsze zaproponuje najlepsze warunki. Przeniesienie kredytu hipotecznego do innej instytucji, czyli refinansowanie, może obniżyć oprocentowanie, zmienić rodzaj rat albo uporządkować domowy budżet. Wyjaśniam, kiedy taka operacja rzeczywiście się opłaca, jakie generuje koszty, jak przebiega i na co uważać przy porównywaniu ofert.
Refinansowanie ma sens wtedy, gdy oszczędność przewyższa wszystkie koszty zmiany
- Cel operacji to spłata dotychczasowego zobowiązania kredytem z nowego banku.
- Najważniejsze koszty obejmują prowizję, wycenę nieruchomości, opłaty sądowe i ewentualną rekompensatę za wcześniejszą spłatę.
- Nowy bank ponownie bada zdolność kredytową, historię spłat, dochody oraz wartość zabezpieczenia.
- Próg opłacalności pokazuje, po ilu miesiącach niższa rata pokryje wydatki związane z refinansowaniem.
- Alternatywą może być renegocjacja warunków z obecnym bankiem albo nadpłata kapitału.
Kiedy refinansowanie ma sens i co faktycznie się zmienia
Refinansowanie polega na tym, że nowy bank udziela kredytu przeznaczonego na całkowitą spłatę dotychczasowej hipoteki. Nieruchomość pozostaje ta sama, ale zmienia się kredytodawca, umowa, oprocentowanie, harmonogram oraz często wysokość raty.
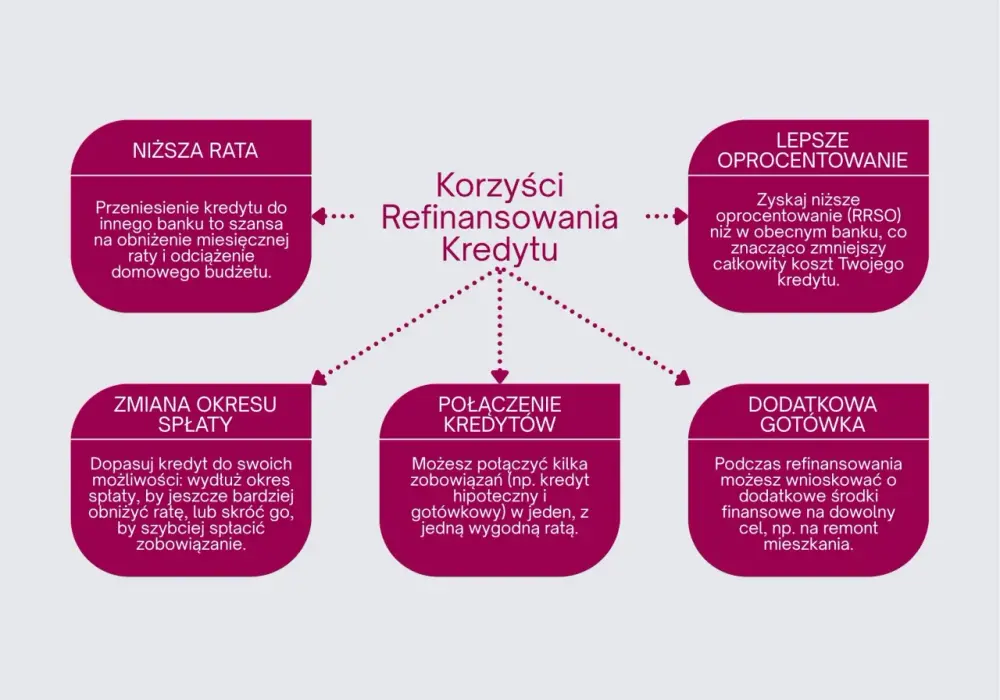
Najczęstszym powodem jest niższa marża lub korzystniejsze oprocentowanie. Powód może być jednak bardziej praktyczny: poprawiły się dochody gospodarstwa domowego, wzrosła wartość mieszkania, zmieniła się forma zatrudnienia albo kredytobiorca chce zamienić raty zmienne na okresowo stałe.
Ja patrzę na refinansowanie przede wszystkim jak na decyzję o całkowitym koszcie pozostałym do spłaty, a nie konkurs na najniższą ratę. Rata może spaść tylko dlatego, że bank wydłuży okres kredytowania. W takim wariancie miesięczny budżet wygląda lepiej, ale suma odsetek może wzrosnąć.
Największą szansę na korzystną zmianę mają osoby, które:
- mają jeszcze duży kapitał do spłaty i wiele lat do końca umowy,
- spłacają kredyt z wysoką marżą,
- mają dobrą historię kredytową i stabilne dochody,
- zbudowały większy wkład własny dzięki spłacie kapitału lub wzrostowi wartości nieruchomości,
- mogą uzyskać zwolnienie z prowizji za udzielenie nowego kredytu.
Przy niewielkim saldzie, na przykład 80 000 zł i dwóch latach do końca spłaty, nawet atrakcyjna oferta często nie zdąży odrobić kosztów formalnych. Przy saldzie 450 000 zł i okresie 20 lat różnica oprocentowania rzędu 1 punktu procentowego może oznaczać orientacyjnie około 250-300 zł niższej raty miesięcznie, jeśli okres i sposób spłaty pozostaną takie same. To tylko punkt wyjścia do kalkulacji, nie gwarantowany wynik oferty.
Najpierw policz koszt, nie samą ratę
Przed złożeniem wniosku proszę bank o zaświadczenie o saldzie zadłużenia. Dokument powinien wskazywać kwotę potrzebną do całkowitej spłaty, numer rachunku, ewentualną opłatę za wcześniejsze zamknięcie kredytu oraz warunki wydania zgody na wykreślenie hipoteki.
Po stronie nowego banku mogą pojawić się następujące wydatki:
| Rodzaj kosztu | Orientacyjna wartość | Na co uważać |
|---|---|---|
| Prowizja za udzielenie kredytu | od 0 zł do kilku procent kwoty | Bank może ją obniżyć, ale w zamian oczekiwać konta, ubezpieczenia lub innych produktów. |
| Wycena nieruchomości | zwykle kilkaset złotych | Niektóre banki akceptują operat zewnętrzny, inne wymagają własnej wyceny. |
| Wpis nowej hipoteki | co do zasady 200 zł opłaty sądowej | Trzeba też złożyć dokumenty dotyczące wykreślenia starego zabezpieczenia. |
| Zaświadczenia i dokumenty | od 0 zł do kilkuset złotych | Taryfa obecnego banku może przewidywać opłatę za zaświadczenie o saldzie lub zgodę na wykreślenie hipoteki. |
| Ubezpieczenie pomostowe | zależne od banku i czasu oczekiwania | Może podwyższać koszt do momentu wpisania nowej hipoteki do księgi wieczystej. |
Do tego dochodzi ewentualna rekompensata dla dotychczasowego banku. Przy kredycie ze zmiennym oprocentowaniem, objętym ustawą o kredycie hipotecznym, bank może pobrać ją tylko wtedy, gdy spłata następuje w ciągu 36 miesięcy od zawarcia umowy. Jej wysokość nie może przekroczyć niższej z dwóch wartości: odsetek za rok od spłacanej kwoty albo 3% tej kwoty. Przy oprocentowaniu stałym lub okresowo stałym zasady wynikają przede wszystkim z umowy i obowiązującego okresu stałej stopy.
Wcześniejsza całkowita spłata powinna też obniżyć koszty przypadające na niewykorzystany okres kredytowania. Dotyczy to na przykład części kosztów rozłożonych w czasie, choć sposób rozliczenia trzeba sprawdzić w dokumentach i w stanowisku banku. Rzecznik Finansowy przypomina, że nie każda opłata podlega zwrotowi automatycznie, dlatego warto poprosić o pisemne rozliczenie.
Przeczytaj również: Kredyt na start - Sprawdź zasady, limity i czy to się opłaca?
Prosty test opłacalności
Najłatwiej podzielić wszystkie jednorazowe koszty przez miesięczną oszczędność. Jeśli zmiana kosztuje 5 000 zł, a rata spada o 350 zł, próg zwrotu wynosi około 15 miesięcy. Gdy planujesz utrzymać kredyt przez kilka lat, wynik może być dobry. Jeśli zamierzasz sprzedać mieszkanie albo ponownie zmienić bank za rok, rachunek wygląda już znacznie gorzej.
Porównuję również całkowitą kwotę do spłaty w obu wariantach. Sama różnica rat nie uwzględnia prowizji, ubezpieczeń, zmiany okresu kredytowania ani kosztu dodatkowych produktów.
Jak wygląda zmiana banku krok po kroku
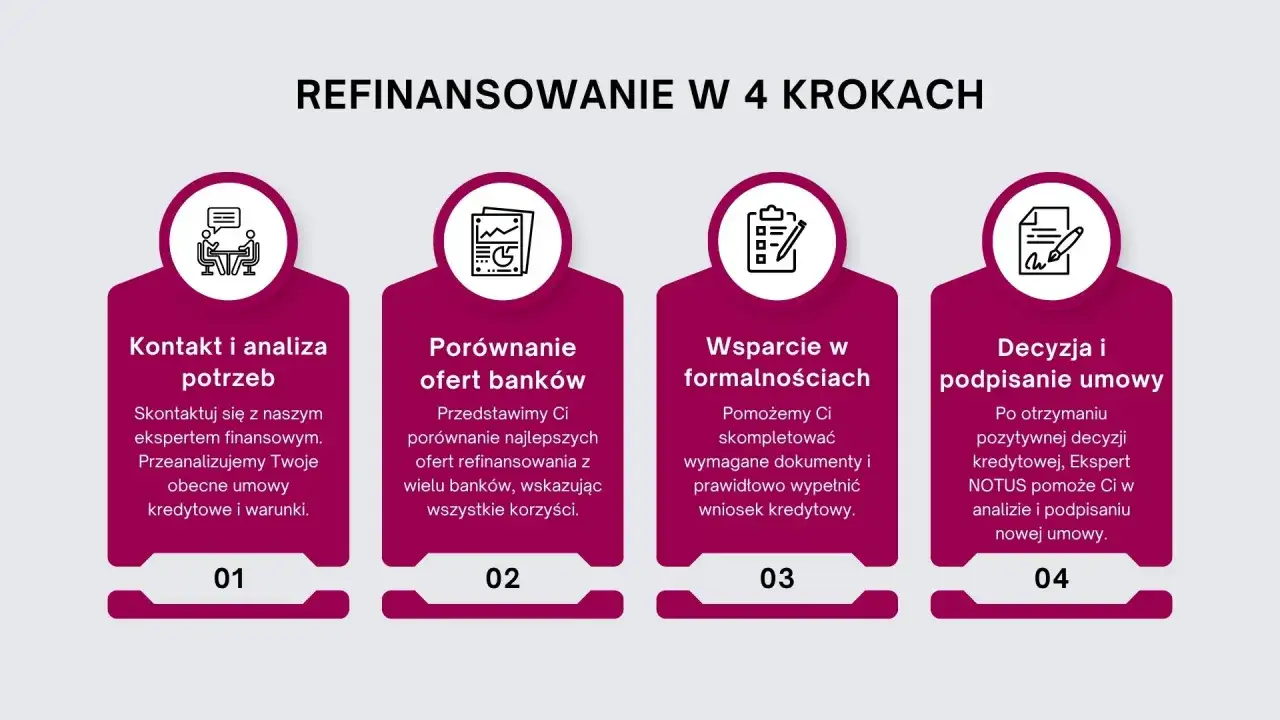
Procedura przypomina ubieganie się o nowy kredyt hipoteczny, choć cel finansowania jest inny. Nowy bank nie „przepisuje” starej umowy. Najpierw musi zaakceptować klienta i nieruchomość, a potem udzielić środków na zamknięcie poprzedniego zobowiązania.
- Zbierz dane obecnego kredytu. Sprawdź saldo, oprocentowanie, marżę, okres pozostały do spłaty i warunki wcześniejszego zakończenia umowy.
- Porównaj kilka ofert. Poproś o symulacje z tym samym okresem, rodzajem rat i kwotą pozostałą do spłaty.
- Złóż wniosek w nowym banku. Dołącz dokumenty dochodowe, informacje o kredycie oraz dokumenty nieruchomości.
- Przejdź ocenę zdolności i wycenę. Bank sprawdzi dochody, zobowiązania, historię w BIK oraz wartość zabezpieczenia.
- Podpisz nową umowę. Zwróć uwagę na marżę, oprocentowanie, ubezpieczenia, wymagane konto i zasady nadpłat.
- Pozwól bankowi uruchomić środki. Zwykle pieniądze trafiają bezpośrednio na rachunek służący do spłaty starego kredytu.
- Dopilnuj księgi wieczystej. Po spłacie dotychczasowy bank wydaje zgodę na wykreślenie hipoteki, a nowy składa dokumenty dotyczące własnego zabezpieczenia.
Całość trwa zwykle kilka tygodni, ale opóźnienia pojawiają się przy niekompletnych dokumentach, trudnej sytuacji prawnej nieruchomości albo długim oczekiwaniu na wpis w księdze wieczystej. W tym czasie trzeba normalnie spłacać starą ratę. Nie wolno samodzielnie jej wstrzymywać tylko dlatego, że nowa umowa została już podpisana.
Jakie dokumenty i warunki decydują o decyzji banku
Refinansowanie nie jest automatyczną nagrodą za terminową spłatę. Nowy kredytodawca ponownie oceni zdolność kredytową, czyli sprawdzi, czy dochody wystarczają na obsługę wszystkich zobowiązań przy założonych przez bank zmianach stóp procentowych.
Najczęściej potrzebne są:
- umowa obecnego kredytu i aktualny harmonogram,
- zaświadczenie o saldzie oraz warunkach całkowitej spłaty,
- dokument potwierdzający dochody lub dokumenty księgowe przy działalności gospodarczej,
- numer księgi wieczystej i dokumenty dotyczące własności,
- operat szacunkowy albo zgoda na wykonanie nowej wyceny,
- informacje o innych kredytach, limitach kart i pożyczkach.
Duże znaczenie ma wskaźnik LTV, czyli relacja salda kredytu do wartości nieruchomości. Jeżeli mieszkanie jest warte 600 000 zł, a do spłaty pozostało 360 000 zł, LTV wynosi 60%. Taki poziom zwykle wygląda dla banku bezpieczniej niż sytuacja, w której zadłużenie zbliża się do wartości zabezpieczenia.
Spadek wartości nieruchomości może pokrzyżować plan. Nowy bank może wtedy odmówić, zaproponować gorsze warunki albo wymagać wniesienia własnych środków, aby obniżyć saldo. Dlatego nie zakładam, że cena mieszkania wzrosła tylko dlatego, że tak wynika z ogólnych danych dla miasta. Liczy się wycena konkretnego lokalu.
Stałe oprocentowanie, zmienne raty i pułapki oferty
Najniższa rata nie zawsze oznacza najlepszą ochronę. Przy oprocentowaniu zmiennym korzystasz ze spadku stóp, ale musisz zaakceptować ryzyko wzrostu rat. Przy stałej lub okresowo stałej stopie zyskujesz przewidywalność, lecz możesz przez pewien czas płacić więcej niż osoba, która wybrała wariant zmienny.
Przy zmianie banku szczególnie dokładnie sprawdzam długość okresu stałej stopy. Standardy nadzorcze przewidują co do zasady minimum 5 lat dla okresowo stałego oprocentowania, ale oferta po tym czasie może wymagać ponownego ustalenia warunków. Trzeba wiedzieć, co stanie się po zakończeniu pierwszego okresu, a nie tylko ile wynosi rata w pierwszych miesiącach.
Typowe pułapki to:
- niższa marża dostępna tylko po wykupieniu drogiego ubezpieczenia,
- promocyjna rata obowiązująca przez ograniczony czas,
- wyższa marża po rezygnacji z konta lub wpływu wynagrodzenia,
- prowizja za wcześniejszą spłatę nowego kredytu,
- wydłużenie okresu spłaty ukryte za atrakcyjnie niską ratą,
- nieuwzględnienie kosztu ubezpieczenia pomostowego w symulacji.
Nie podpisywałbym oferty wyłącznie na podstawie reklamy z oprocentowaniem. Proszę o formularz informacyjny i porównuję RRSO, całkowitą kwotę do spłaty oraz warunki dodatkowych usług. Dopiero taki zestaw pokazuje, czy promocja rzeczywiście obniża koszt.
Kiedy lepsza będzie renegocjacja lub nadpłata
Zmiana banku nie jest jedyną drogą do tańszego kredytu. Najpierw można zapytać obecnego banku o obniżenie marży albo zmianę oprocentowania. Renegocjacja bywa prostsza, bo nie wymaga pełnego procesu kredytowego, a bank ma już historię spłat i dokumenty klienta.
Drugą opcją jest nadpłata. Zmniejsza kapitał, od którego naliczane są odsetki, i nie wymaga ponownego badania zdolności. Trzeba jednak sprawdzić, czy umowa przewiduje opłatę za wcześniejszą spłatę oraz zdecydować, czy po nadpłacie obniżyć ratę, czy skrócić okres kredytowania. To drugie rozwiązanie zwykle mocniej ogranicza przyszłe odsetki.
| Rozwiązanie | Największa zaleta | Główne ograniczenie |
|---|---|---|
| Refinansowanie | Możliwość zmiany banku i całej konstrukcji kredytu | Koszty początkowe oraz ponowna ocena zdolności |
| Renegocjacja | Prostsza procedura i mniej formalności | Obecny bank może nie zgodzić się na wystarczającą obniżkę |
| Nadpłata | Spadek kapitału i przyszłych odsetek | Wymaga posiadania wolnych środków |
Moja praktyczna kolejność jest prosta. Najpierw proszę obecny bank o konkretną propozycję, równolegle sprawdzam koszt refinansowania w kilku instytucjach, a dopiero na końcu decyduję, czy angażować gotówkę w nadpłatę. Dzięki temu nie porównuję samej reklamy z domysłami, tylko trzy realne warianty.
Decyzję oprzyj na liczbach, nie na obietnicy niższej raty
Przeniesienie zobowiązania do innego banku może przynieść dużą oszczędność, ale tylko wtedy, gdy niższe oprocentowanie utrzyma się wystarczająco długo, a wszystkie koszty zostały policzone. Najważniejsze dokumenty to zaświadczenie o saldzie, pełna symulacja nowej umowy i tabela opłat obecnego banku.
Przed podpisaniem sprawdź trzy wartości: łączny koszt zmiany, miesięczną oszczędność oraz liczbę miesięcy potrzebnych do odzyskania wydatków. Jeżeli wynik mieści się w okresie, przez który planujesz zachować nieruchomość i kredyt, refinansowanie może być rozsądnym ruchem. Jeżeli nie, lepszą kartą przetargową często okazuje się renegocjacja albo dobrze zaplanowana nadpłata.