Założenie spółki z ograniczoną odpowiedzialnością może uporządkować biznes, ograniczyć ryzyko wspólników i ułatwić współpracę z większymi kontrahentami. Trzeba jednak wiedzieć, jak działa odpowiedzialność, ile naprawdę kosztuje rejestracja, jakie obowiązki ma zarząd oraz kiedy ta forma jest lepsza od jednoosobowej działalności.
Najważniejsze fakty o spółce z ograniczoną odpowiedzialnością
- Minimalny kapitał zakładowy wynosi 5000 zł, a wartość nominalna udziału nie może być niższa niż 50 zł.
- Wspólnicy co do zasady nie odpowiadają własnym majątkiem za długi spółki.
- Rejestracja w S24 kosztuje 250 zł opłaty sądowej, a przez PRS 500 zł.
- Spółka płaci CIT, najczęściej według stawki 19%, choć w określonych warunkach możliwe jest 9%.
- Jednoosobowa spółka może wiązać się z obowiązkiem opłacania składek ZUS przez jedynego wspólnika.
Czym jest spółka z ograniczoną odpowiedzialnością
Spółka z ograniczoną odpowiedzialnością, często zapisywana jako sp. z o.o., jest odrębną osobą prawną. Oznacza to, że ma własny majątek, zawiera umowy we własnym imieniu i sama odpowiada za zobowiązania wobec kontrahentów, banków czy urzędów.
Może ją założyć jedna albo kilka osób. Wspólnicy obejmują udziały w zamian za wniesione wkłady, a ich prawa zależą między innymi od liczby udziałów i postanowień umowy. Minimalny kapitał zakładowy to 5000 zł, ale traktowanie tej kwoty jako realnego zabezpieczenia firmy jest błędem. Przy działalności wymagającej lokalu, pracowników lub zakupu towaru taki kapitał może zniknąć bardzo szybko.
Jakie organy ma spółka
Bieżącymi sprawami zajmuje się zarząd. To on podpisuje umowy, reprezentuje firmę i odpowiada za jej operacyjne funkcjonowanie. Wspólnicy podejmują najważniejsze decyzje podczas zgromadzenia wspólników, na przykład o podziale zysku, zmianie umowy albo powołaniu członków zarządu.
Rada nadzorcza lub komisja rewizyjna nie zawsze jest obowiązkowa. Trzeba ją ustanowić między innymi wtedy, gdy kapitał zakładowy przekracza 500 000 zł, a liczba wspólników jest większa niż 25, albo gdy wymaga tego umowa spółki. W mniejszych firmach zazwyczaj wystarcza zarząd i zgromadzenie wspólników.
Ograniczona odpowiedzialność nie oznacza pełnej ochrony
Największą zaletą tej formy jest rozdzielenie majątku firmy od majątku wspólników. Jeżeli spółka nie zapłaci faktury, wierzyciel kieruje roszczenie przede wszystkim do majątku spółki, a nie automatycznie do prywatnego mieszkania czy oszczędności wspólnika.
Ta ochrona ma jednak granice. Członek zarządu może odpowiadać za zobowiązania własnym majątkiem, jeśli egzekucja przeciwko spółce okaże się bezskuteczna, a zarząd nie złożył w odpowiednim czasie wniosku o upadłość lub nie wszczął postępowania restrukturyzacyjnego. Odpowiedzialności można uniknąć w określonych sytuacjach, ale wymaga to wykazania konkretnych okoliczności.
Kiedy wspólnik może stracić prywatne pieniądze
Ryzyko rośnie, gdy wspólnik podpisuje poręczenie, gwarancję albo umowę kredytową osobiście. Wtedy odpowiada z własnego majątku nie dlatego, że posiada udziały, lecz dlatego, że sam stał się stroną dodatkowego zobowiązania.
Osobną kwestią jest odpowiedzialność za przestępstwa, zaległości podatkowe lub świadome działania na szkodę wierzycieli. Spółka nie jest tarczą przed osobistą odpowiedzialnością za własne bezprawne działania. W praktyce największe znaczenie ma więc nie sam wpis do KRS, lecz rzetelne prowadzenie dokumentacji, kontrolowanie płynności i szybka reakcja na problemy finansowe.
Jak założyć spółkę i ile to kosztuje
Procedura zaczyna się od ustalenia nazwy, siedziby, przedmiotu działalności, wysokości kapitału oraz podziału udziałów. Umowa powinna też jasno określać zasady reprezentacji, sposób podejmowania uchwał i ewentualne ograniczenia w sprzedaży udziałów. To właśnie te zapisy często decydują o tym, czy późniejsze konflikty da się rozwiązać bez kosztownego sporu.
Dwie drogi rejestracji
| Droga | Dla kogo | Opłata sądowa | Najważniejsze ograniczenie |
|---|---|---|---|
| S24 | Prosta spółka z wkładami pieniężnymi | 250 zł | Umowa opiera się na elektronicznym wzorcu |
| Portal Rejestrów Sądowych | Spółka z indywidualną umową | 500 zł | Zwykle potrzebny jest akt notarialny |
W 2026 roku do opłaty sądowej nie trzeba doliczać wcześniejszej opłaty za ogłoszenie wpisu w Monitorze Sądowym i Gospodarczym, jeśli rejestracja podlega nowym zasadom obowiązującym od 29 listopada 2025 roku. Przy umowie notarialnej dochodzą jednak koszty notariusza, wypisów i podatku od czynności cywilnoprawnych.
Rejestracja krok po kroku
- Przygotuj umowę spółki i ustal podział udziałów.
- Wnieś wkłady w całości przed zgłoszeniem spółki do KRS.
- Powołaj zarząd i przygotuj adresy do doręczeń członków zarządu.
- Złóż elektroniczny wniosek do KRS przez S24 albo PRS.
- Po wpisie uzupełnij dane na formularzu NIP-8, co do zasady w terminie 21 dni.
- Zgłoś beneficjentów rzeczywistych do CRBR, zwykle w terminie 14 dni od wpisu do KRS.
Wniosek złożony przez S24 może zostać rozpoznany w ustawowym terminie jednego dnia, ale tylko wtedy, gdy jest poprawny i nie wymaga uzupełnień. Ja traktuję ten termin jako możliwość, a nie gwarancję sprawnego startu. Błąd w nazwie, adresie lub zasadach reprezentacji potrafi opóźnić rozpoczęcie działalności.
Podatki, księgowość i składki wspólników
Spółka z o.o. podlega podatkowi dochodowemu od osób prawnych, czyli CIT. Podstawowa stawka wynosi 19%, a stawka 9% jest dostępna tylko dla podatników spełniających ustawowe warunki, między innymi małych podatników i podmiotów rozpoczynających działalność, przy zachowaniu limitów przychodów.
W 2026 roku limit przychodów uprawniający do stosowania 9% CIT dla przychodów innych niż zyski kapitałowe wynosi co do zasady 8 431 000 zł. Limit statusu małego podatnika wynosi natomiast 8 517 000 zł przychodów ze sprzedaży z poprzedniego roku. Sam niski obrót nie wystarczy, ponieważ znaczenie mają także sposób utworzenia spółki i rodzaj osiąganych przychodów.
Jeśli zysk zostanie wypłacony wspólnikom jako dywidenda, pojawia się dodatkowo 19% podatek od dywidendy. Z tego powodu przed rejestracją warto policzyć nie tylko CIT, lecz także sposób wypłacania pieniędzy ze spółki. Alternatywą może być estoński CIT, ale wymaga spełnienia dodatkowych warunków i prawidłowego rozliczania świadczeń na rzecz wspólników.
Przeczytaj również: Ile zarabia właściciel firmy transportowej? Zaskakujące fakty i koszty
Pełna księgowość to stały obowiązek
Spółka prowadzi księgi rachunkowe, przygotowuje sprawozdanie finansowe i składa dokumenty do KRS. To oznacza więcej formalności niż przy typowej jednoosobowej działalności rozliczanej podatkową księgą przychodów i rozchodów.
Wspólnik wieloosobowej spółki nie opłaca składek ZUS tylko z powodu posiadania udziałów. Inaczej wygląda sytuacja jedynego wspólnika, który co do zasady podlega ubezpieczeniom jak osoba prowadząca działalność gospodarczą. Właśnie ten szczegół często zmienia opłacalność spółki jednoosobowej.
Spółka z o.o. czy jednoosobowa działalność
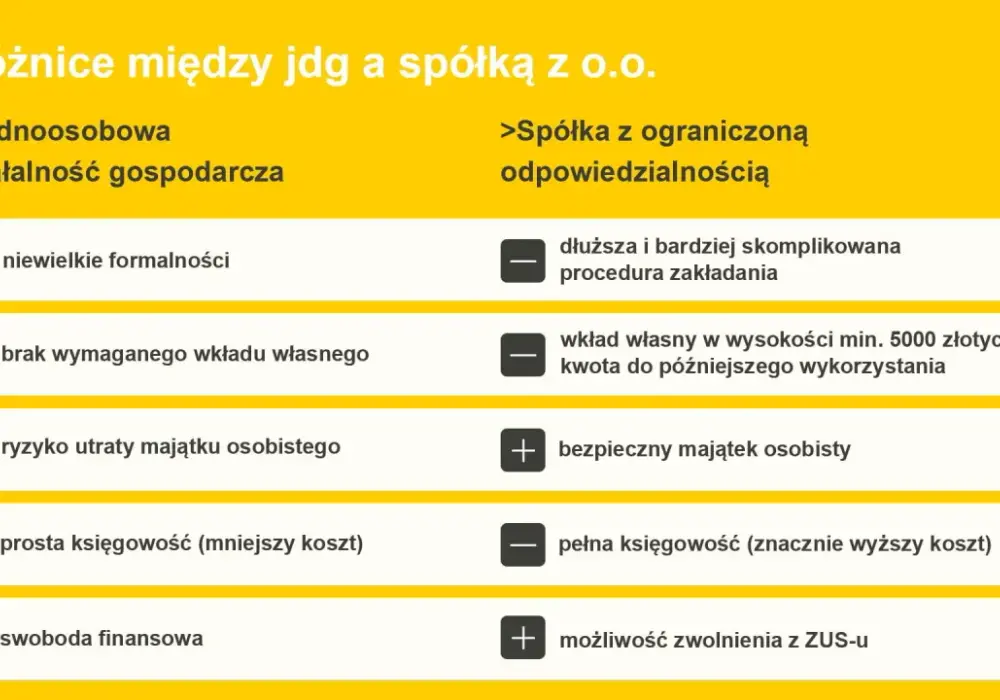
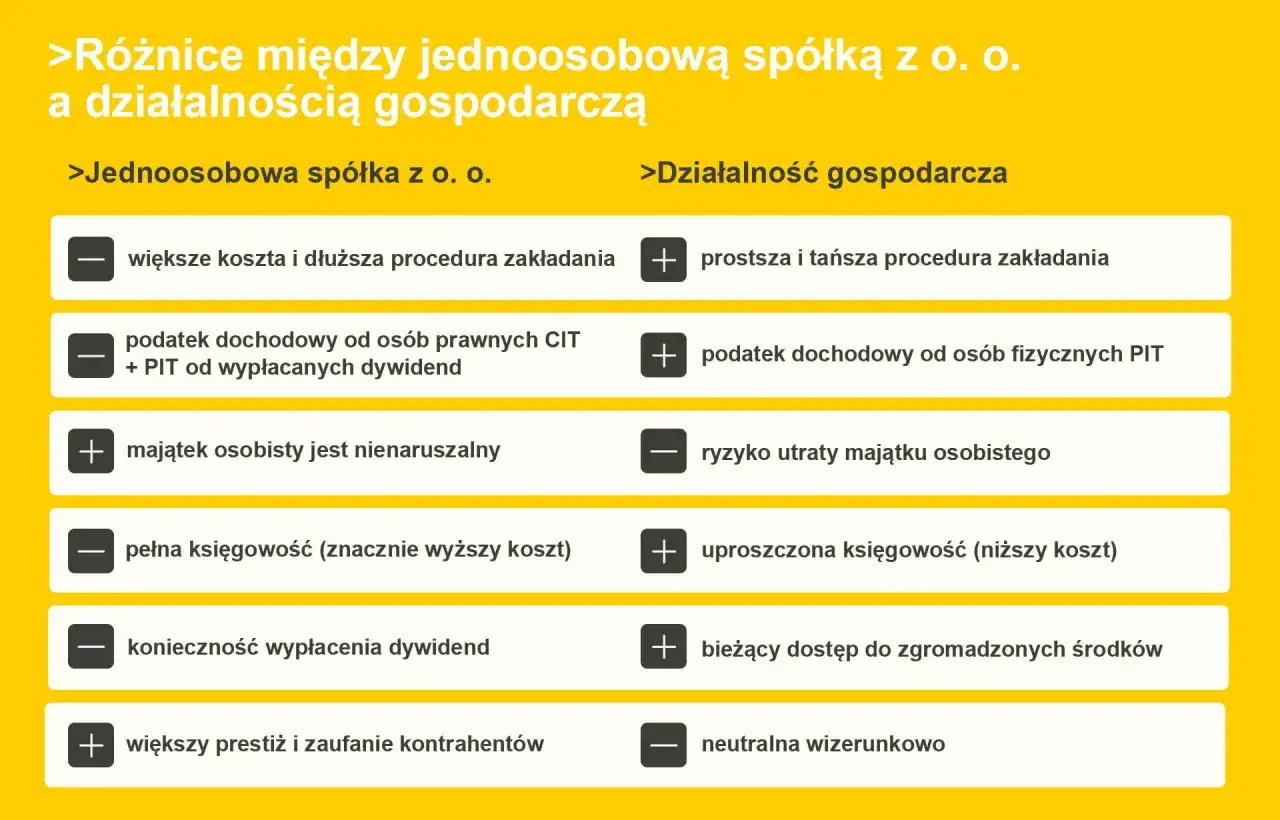
| Kryterium | Spółka z o.o. | Jednoosobowa działalność |
|---|---|---|
| Odpowiedzialność | Co do zasady odpowiada spółka | Przedsiębiorca odpowiada całym majątkiem |
| Start | KRS, umowa, kapitał i więcej formalności | Prostsza rejestracja w CEIDG |
| Księgowość | Pełne księgi rachunkowe | Często prostsze formy ewidencji |
| Podatek | CIT, a przy dywidendzie także podatek wspólnika | PIT według wybranej formy opodatkowania |
| Wspólnicy i inwestorzy | Łatwiejsze wejście kolejnych osób przez udziały | Brak udziałów i trudniejszy podział własności |
Jednoosobowa działalność zwykle wygrywa prostotą i niższymi kosztami obsługi. Spółka zaczyna mieć przewagę, gdy biznes wiąże się z większym ryzykiem, planowanym udziałem wspólnika, inwestorem albo potrzebą oddzielenia firmy od prywatnego majątku.
Nie zakładałbym spółki wyłącznie dlatego, że brzmi bardziej profesjonalnie. Jeśli działalność jest mała, bez pracowników i bez większych zobowiązań, dodatkowa księgowość, uchwały oraz obowiązki korporacyjne mogą zjeść korzyść z ograniczonej odpowiedzialności.
Błędy, które utrudniają prowadzenie firmy
Pierwszy błąd to kopiowanie umowy z internetu bez dopasowania jej do relacji między wspólnikami. Przy dwóch osobach z równymi udziałami warto zawczasu opisać sposób rozstrzygania sporów, zasady sprzedaży udziałów i sytuację, w której jeden wspólnik chce odejść.
Drugi problem to mieszanie pieniędzy prywatnych i firmowych. Każda wypłata powinna mieć jasną podstawę prawną i księgową, na przykład wynagrodzenie, zwrot kosztów, pożyczkę albo dywidendę. Przelewanie środków bez dokumentu może później wywołać spór podatkowy lub właścicielski.
Trzeci błąd polega na przekonaniu, że kapitał 5000 zł wystarczy do bezpiecznego prowadzenia firmy. To tylko ustawowe minimum. Przy działalności handlowej lub usługowej lepiej ustalić kapitał i rezerwę finansową tak, aby spółka mogła opłacić kilka miesięcy kosztów bez natychmiastowego zadłużania się.
Przy prostym biznesie S24 oszczędza czas i pieniądze, ale wzorzec umowy jest mało elastyczny. Jeśli wspólnicy wnoszą aport, planują inwestora albo chcą nietypowo uregulować głosy i zbywanie udziałów, rozsądniejsza będzie indywidualna umowa przygotowana z notariuszem lub prawnikiem.
Decyzję najlepiej oprzeć na ryzyku, nie na samej nazwie firmy
Spółka z ograniczoną odpowiedzialnością ma sens wtedy, gdy potrzebujesz oddzielić majątek firmy od majątku prywatnego, zaprosić wspólnika albo budować biznes z większymi kontraktami. Nie usuwa jednak wszystkich zagrożeń i nie zwalnia zarządu z odpowiedzialnego reagowania na problemy finansowe.
Przed rejestracją policz trzy rzeczy: koszt pełnej księgowości, sposób wypłaty pieniędzy oraz realne ryzyko zobowiązań. Dopiero wtedy można uczciwie ocenić, czy ta forma prawna będzie dla firmy zabezpieczeniem, czy tylko dodatkową warstwą formalności.