Kradzież danych może wystarczyć, by ktoś próbował wziąć pożyczkę, podpisać umowę telekomunikacyjną albo wyłudzić zakup na raty. Najkrótsza odpowiedź na pytanie, gdzie można zastrzec PESEL, brzmi: w aplikacji mObywatel, przez serwis internetowy mObywatel albo osobiście w dowolnym urzędzie gminy. Wyjaśniam też, jak przejść przez procedurę, co zastrzeżenie oznacza dla kontaktów z firmami i kiedy trzeba je czasowo cofnąć.
Najważniejsze informacje o zastrzeżeniu numeru PESEL
- Trzy kanały pozwalają zastrzec numer: aplikacja mObywatel, serwis internetowy oraz urząd gminy.
- Usługa jest bezpłatna i dostępna dla pełnoletniej osoby posiadającej numer PESEL.
- Po zastrzeżeniu wybrane firmy muszą sprawdzić status przed zawarciem określonych umów.
- Numer można cofnąć czasowo lub bezterminowo, na przykład przed podpisaniem umowy kredytowej.
- Zastrzeżenie nie blokuje recept, wizyt lekarskich, przelewów ani wypłat z bankomatu.
Trzy miejsca, w których zastrzeżesz PESEL
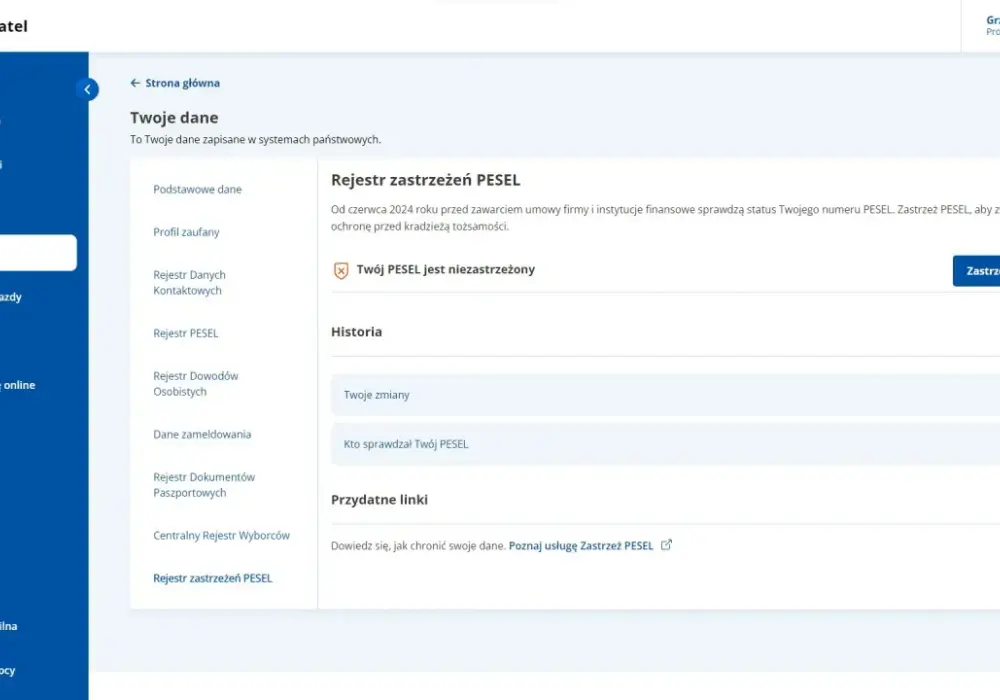
Najwygodniejszym rozwiązaniem jest dla mnie aplikacja mObywatel. Po zalogowaniu należy wejść w sekcję usług, wybrać funkcję dotyczącą zastrzeżenia PESEL i potwierdzić operację. Status zmienia się elektronicznie, więc nie trzeba drukować wniosku ani kontaktować się z bankiem.
Drugą opcją jest serwis internetowy mObywatel. To dobre wyjście dla osób, które nie korzystają z aplikacji, ale mogą potwierdzić swoją tożsamość online. W praktyce strona prowadzi użytkownika do usługi i pozwala zarówno zastrzec numer, jak i później sprawdzić historię zmian.
Trzecia możliwość to dowolny urząd gminy. Nie trzeba iść do urzędu właściwego dla miejsca zameldowania. Przy wizycie należy mieć dokument tożsamości, a urzędnik potwierdzi dane i wprowadzi wniosek do systemu.
| Sposób | Kiedy wybrać | Co przygotować |
|---|---|---|
| Aplikacja mObywatel | Gdy zależy Ci na szybkim załatwieniu sprawy z telefonu | Dostęp do aplikacji i potwierdzenie tożsamości |
| Serwis internetowy mObywatel | Gdy wolisz komputer lub przeglądarkę | Elektroniczne logowanie do usługi |
| Urząd gminy | Gdy nie masz dostępu do narzędzi cyfrowych | Dowód osobisty albo paszport |
Każda z tych dróg prowadzi do tego samego centralnego rejestru zastrzeżeń. Nie ma więc sensu składać wniosku w kilku miejscach. Zastrzeżenie PESEL jest bezpłatne, a sama usługa nie wymaga wykupienia dodatkowego pakietu ochronnego.
Jak zrobić to szybko i bez zbędnych formalności
W wersji elektronicznej cała czynność zwykle zajmuje kilka minut. W aplikacji wybieram usługę dotyczącą PESEL, sprawdzam wyświetlone dane i zatwierdzam zastrzeżenie. Po zakończeniu warto od razu upewnić się, że status zmienił się na aktywny.
W urzędzie gminy procedura jest równie prosta, choć może zależeć od kolejki i godzin pracy. Osoba pełnoletnia, która ma nadany PESEL, składa wniosek osobiście i potwierdza tożsamość dokumentem. Nie pobiera się za to opłaty.
Jeżeli sprawa dotyczy podopiecznego albo innej osoby, potrzebne są dodatkowe uprawnienia, na przykład pełnomocnictwo lub dokument potwierdzający sprawowanie opieki. W takim przypadku najlepiej wcześniej sprawdzić w wybranym urzędzie, jakie dokumenty trzeba przedstawić, bo brak właściwego umocowania może zakończyć wizytę bez załatwienia sprawy.
Sam numer nie jest usuwany ani zmieniany. Zastrzeżenie oznacza dodanie informacji o jego statusie do rejestru, z którym kontaktują się uprawnione instytucje. Jak podaje gov.pl, w usłudze można również sprawdzić, kto i z jakiego powodu weryfikował numer.
Co zastrzeżenie PESEL zmienia w kontaktach z firmami
Największe znaczenie ochrona ma przy umowach, które mogą stworzyć dług albo przejąć kontrolę nad usługą przypisaną do numeru. Od 1 czerwca 2024 roku określone podmioty muszą sprawdzać status PESEL przed wykonaniem wskazanych czynności.
- Banki i SKOK-i weryfikują numer między innymi przed zawarciem umów kredytowych, pożyczkowych i niektórych umów rachunku.
- Firmy pożyczkowe i kredytodawcy sprawdzają go przed udzieleniem finansowania.
- Notariusze muszą uwzględnić status przy czynnościach określonych w przepisach, w tym związanych z nieruchomościami.
- Operatorzy telekomunikacyjni weryfikują numer między innymi przy wydaniu duplikatu karty SIM.
- Uprawnione podmioty z sektora płatności i informacji gospodarczej mogą korzystać z rejestru w zakresie przewidzianym prawem.
Nie oznacza to, że każda firma może dowolnie podejrzeć status dowolnej osoby. Dostęp jest związany z określoną podstawą prawną, zakresem działalności i celem weryfikacji. Sklep internetowy sprzedający zwykły produkt za pobraniem nie działa więc tak samo jak bank udzielający kredytu.
Jeśli firma objęta obowiązkiem mimo aktywnego zastrzeżenia zawrze określoną umowę na skradzione dane, przepisy ograniczają możliwość dochodzenia roszczeń wobec osoby pokrzywdzonej. Nie jest to jednak powód, by ignorować reklamację, zawiadomienie policji czy korespondencję z wierzycielem. Każdy przypadek wyłudzenia trzeba udokumentować i zgłosić.
Z perspektywy przedsiębiorcy najważniejsze są poprawnie zaprojektowane procedury. Firma powinna sprawdzać status w odpowiednim momencie, zapisać potwierdzenie weryfikacji i nie traktować samego numeru PESEL jako wystarczającego dowodu tożsamości. Zastrzeżenie jest sygnałem bezpieczeństwa, ale nie zastępuje całego procesu identyfikacji klienta.
Czego nie blokuje aktywna ochrona
Wokół tej usługi narosło sporo nieporozumień. Zastrzeżony PESEL nie wyłącza codziennego korzystania z konta i usług publicznych. Nadal można iść do lekarza, zrealizować receptę, wykonać przelew oraz wypłacić pieniądze z bankomatu.
Można też załatwiać sprawy urzędowe, podróżować i korzystać z posiadanych kart płatniczych. Problem pojawia się przy wybranych czynnościach wysokiego ryzyka, szczególnie wtedy, gdy firma ma ustawowy obowiązek sprawdzenia rejestru.
Istotnym wyjątkiem jest wypłata dużej kwoty gotówki w placówce banku. Jeżeli suma wypłat w danym dniu przekracza trzykrotność minimalnego wynagrodzenia, bank może wymagać wcześniejszego cofnięcia zastrzeżenia. W 2026 roku próg ten wynosi 14 418 zł, a przy aktywnym zastrzeżeniu wypłata może zostać wstrzymana na 12 godzin.
To ograniczenie ma sens z punktu widzenia ochrony przed oszustwem, ale bywa kłopotliwe, gdy ktoś potrzebuje gotówki natychmiast. Dlatego przed planowaną wizytą w oddziale sprawdzam nie tylko status PESEL, lecz także zasady konkretnego banku.
Kiedy cofnąć zastrzeżenie i jak nie popełnić błędu
Przed zawarciem kredytu, pożyczki, umowy wymagającej weryfikacji albo uzyskaniem duplikatu karty SIM trzeba czasowo cofnąć zastrzeżenie. Można zrobić to w aplikacji, serwisie internetowym lub urzędzie gminy. Po zakończeniu sprawy najlepiej ponownie aktywować ochronę, zamiast pozostawiać numer odblokowany bez konkretnego powodu.
W mObywatelu dostępne są warianty czasowego cofnięcia z automatycznym ponownym zastrzeżeniem oraz cofnięcia bezterminowego. To pierwsze rozwiązanie uważam za rozsądniejsze, gdy nie chcemy pamiętać o ręcznym przywróceniu ochrony. Po ponownym zastrzeżeniu system może potrzebować około 30 minut na pełne odświeżenie statusu.
Najczęstszy błąd polega na cofnięciu blokady dopiero przy okienku bankowym, bez uwzględnienia czasu potrzebnego na aktualizację albo dodatkowych procedur instytucji. Drugi problem to pozostawienie PESEL-u odblokowanego przez wiele dni po zakończeniu sprawy. W praktyce najlepiej cofnąć zastrzeżenie tuż przed konkretną czynnością i przywrócić je od razu po jej wykonaniu.
Jeżeli pojawi się SMS lub telefon sugerujący, że ktoś właśnie bierze kredyt na Twoje dane, nie podawaj rozmówcy kodów, danych logowania ani numeru karty. Zastrzeż PESEL samodzielnie w oficjalnej usłudze, skontaktuj się z bankiem przez znany numer i zachowaj wiadomości jako dowody. Pośpiech jest narzędziem oszusta, nie powodem do podejmowania decyzji pod dyktando nieznanej osoby.
Najrozsądniejszy sposób korzystania z tej ochrony
Dla większości osób najlepszy schemat jest prosty: na co dzień utrzymywać PESEL w stanie zastrzeżonym, cofać ochronę tylko przed zaplanowaną czynnością i ponownie ją włączać zaraz po jej zakończeniu. Aplikacja mObywatel daje tu największą wygodę, ale urząd gminy pozostaje pełnoprawną alternatywą dla osób, które nie chcą korzystać z cyfrowych narzędzi.
Trzeba przy tym pamiętać, że zastrzeżenie nie chroni przed każdym rodzajem kradzieży tożsamości. Nie zastąpi silnych haseł, dwuskładnikowego logowania, ostrożności przy linkach ani szybkiego kontaktu z bankiem po zauważeniu podejrzanej aktywności. Dobrze używane ogranicza jednak ryzyko poważnych zobowiązań i daje firmom jasny sygnał, że nie powinny wykonywać określonych czynności na dany numer.