Masz wolne środki i zastanawiasz się, czy przeznaczyć je na wcześniejszą spłatę długu, czy zostawić na koncie? Nadpłata kredytu może wyraźnie obniżyć odsetki, ale efekt zależy od momentu, kwoty, rodzaju oprocentowania i sposobu rozliczenia przez bank. Pokażę, jak policzyć korzyść, sprawdzić opłaty, wybrać między niższą ratą a krótszym okresem oraz przeprowadzić całą operację bez kosztownych pomyłek.
Najważniejsze decyzje przed wpłatą dodatkowych pieniędzy
- Kapitał zmniejsza się od razu, więc kolejne odsetki liczone są od niższego salda.
- Skrócenie okresu zwykle daje większą oszczędność odsetkową niż samo obniżenie raty.
- Opłata za wcześniejszą spłatę zależy od rodzaju kredytu, oprocentowania i zapisów umowy.
- Przy kredycie hipotecznym bank powinien przekazać wyliczenie kosztów w ciągu 7 dni roboczych od otrzymania wniosku.
- Nie przeznaczaj na spłatę całej gotówki, jeśli oznacza to utratę poduszki finansowej.
Co naprawdę daje wcześniejsza spłata części kapitału
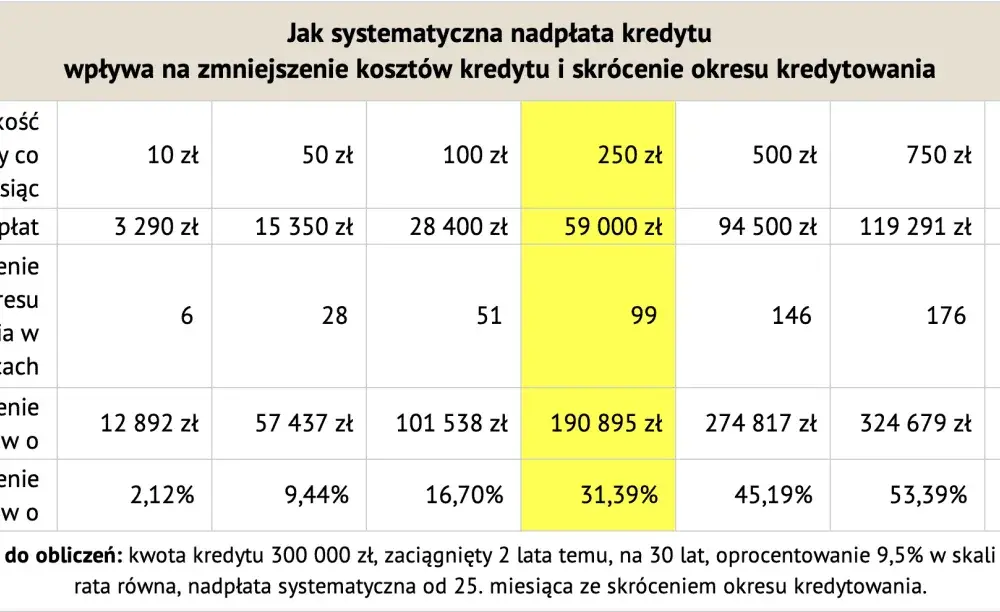
Każda rata kredytu składa się z kapitału i odsetek. Gdy wpłacasz dodatkową kwotę, saldo kapitału spada, a bank nalicza przyszłe odsetki od mniejszej podstawy. To właśnie ten mechanizm, a nie sama liczba wykonanych przelewów, tworzy realną oszczędność.
Najczęściej możesz wybrać jeden z dwóch wariantów. Przy zachowaniu dotychczasowego terminu bank obniża ratę. Przy zachowaniu zbliżonej raty okres kredytowania się skraca. Z mojego punktu widzenia druga opcja jest zwykle finansowo mocniejsza, bo szybciej usuwasz z harmonogramu miesiące, w których naliczane byłyby odsetki.
| Wariant | Co się zmienia | Kiedy ma sens |
|---|---|---|
| Niższa rata | Okres pozostaje podobny, ale miesięczne obciążenie spada | Gdy chcesz poprawić płynność domowego budżetu |
| Krótszy okres | Rata pozostaje zbliżona, a kredyt kończy się wcześniej | Gdy priorytetem jest maksymalna redukcja odsetek |
Przykład liczbowy
Załóżmy kredyt w wysokości 300 000 zł na 25 lat, oprocentowanie 7,5% i raty równe. Rata wynosi orientacyjnie 2217 zł. Po 12 ratach saldo kapitału to około 295 752 zł. Jeśli wpłacisz dodatkowe 20 000 zł i zachowasz dotychczasową ratę, kredyt może skrócić się o około 46 miesięcy, a oszczędność na odsetkach wyniesie około 84 000 zł.
Przy tym samym przelewie i pozostawieniu pierwotnego terminu rata spadłaby orientacyjnie do 2067 zł, ale oszczędność odsetkowa byłaby niższa i wyniosłaby około 23 000 zł. To tylko symulacja przy stałym oprocentowaniu i bez dodatkowych opłat, ale dobrze pokazuje różnicę między ulgą w miesięcznym budżecie a maksymalnym ograniczeniem kosztu długu.
Kiedy dodatkowa spłata się opłaca, a kiedy lepiej zachować gotówkę
Najprostsza zasada brzmi: porównaj koszt kredytu z bezpiecznym, realnym zyskiem z pieniędzy pozostawionych poza kredytem. Jeśli oprocentowanie zobowiązania wynosi 8%, a oszczędności po opodatkowaniu przynoszą mniej, spłata części kapitału daje przewidywalną korzyść zbliżoną do unikniętych odsetek. Nie jest to jednak jedyne kryterium.
Najpierw sprawdzam, czy kredytobiorca ma odłożone środki na co najmniej 3-6 miesięcy podstawowych wydatków. Wrzucenie całej gotówki do kredytu może wyglądać dobrze w arkuszu, ale staje się problemem przy utracie pracy, chorobie albo nagłym remoncie. Pieniądze odzyskane z niższej raty nie zawsze są dostępne od ręki.
Dodatkowa spłata ma szczególnie dużo sensu, gdy oprocentowanie jest wysokie, do końca pozostało wiele lat, a bank nie pobiera rekompensaty. Korzyść jest mniejsza, gdy kredyt jest niemal spłacony, oprocentowanie jest niskie albo środki można wykorzystać do spłaty droższego zadłużenia, na przykład karty kredytowej.
Trzy pytania, które pomagają podjąć decyzję
- Czy po wpłacie zostanie mi bezpieczna rezerwa gotówkowa?
- Czy bank pobierze opłatę i jaką kwotę odsetek faktycznie dzięki temu uniknę?
- Czy bardziej potrzebuję niższej raty, czy chcę szybciej pozbyć się zobowiązania?
Nie traktowałbym też nadpłacania jako automatycznie najlepszego rozwiązania dla każdego. Dla osoby z nieregularnymi dochodami płynność może być ważniejsza niż dodatkowe kilka tysięcy złotych oszczędności. Dla kogoś, kto ma stabilną pracę i wysokie oprocentowanie, skrócenie okresu często będzie rozsądniejszym wyborem.
Jakie opłaty może naliczyć bank
Prawo pozwala spłacić całość lub część kredytu hipotecznego w dowolnym momencie. Bank nie może jednak naliczyć dowolnej opłaty tylko dlatego, że klient oddaje pieniądze wcześniej. Możliwość pobrania rekompensaty powinna wynikać z umowy kredytowej.
| Rodzaj zobowiązania | Najważniejsza zasada | Co sprawdzić |
|---|---|---|
| Kredyt hipoteczny ze zmienną stopą | Rekompensata może dotyczyć pierwszych 36 miesięcy umowy; ustawowy limit to niższa z kwot: odsetki za rok albo 3% spłacanej kwoty | Datę zawarcia umowy, zapis o opłacie i sposób jej wyliczenia |
| Kredyt hipoteczny ze stałą lub okresowo stałą stopą | Opłata może obowiązywać w okresie stałego oprocentowania, jeśli przewiduje ją umowa | Okres stałej stopy oraz tabelę opłat i prowizji |
| Kredyt konsumencki | Prowizja jest możliwa tylko w określonych warunkach i podlega ustawowym limitom | Rodzaj oprocentowania, kwotę spłaty w ciągu 12 miesięcy i zapisy umowy |
W przypadku kredytu konsumenckiego prowizja może być zastrzeżona, gdy spłata przypada na okres stałego oprocentowania, a kwota spłacana w ciągu kolejnych 12 miesięcy przekracza ustawowy próg. Jej limit wynosi maksymalnie 1% spłacanej kwoty, gdy do końca umowy pozostaje więcej niż rok, albo 0,5%, gdy pozostał rok lub mniej. Bank nie może też przekroczyć wysokości odsetek, których uniknąłby dzięki wcześniejszej spłacie, ani swoich bezpośrednich kosztów.
Przy całkowitym zamknięciu kredytu hipotecznego całkowity koszt powinien zostać obniżony o odsetki i inne koszty przypadające na skrócony okres. Przy częściowej spłacie działa analogiczna zasada, choć nie każda opłata rozlicza się w identyczny sposób. UOKiK wskazuje, że przy analizie kosztów trzeba patrzeć na ich związek z czasem trwania umowy, a nie tylko na nazwę prowizji.
Jak przeprowadzić operację krok po kroku
- Sprawdź umowę. Poszukaj zapisów o wcześniejszej spłacie, minimalnej kwocie dodatkowej wpłaty, opłacie oraz wyborze sposobu przeliczenia rat.
- Złóż wniosek o wyliczenie. Przy kredycie hipotecznym możesz poprosić bank o informację o kosztach całkowitej lub częściowej spłaty. Bank powinien przekazać ją na trwałym nośniku w ciągu 7 dni roboczych.
- Wybierz wariant rozliczenia. Zaznacz, czy chcesz obniżyć ratę, czy skrócić okres. Nie zakładaj, że bank wybierze rozwiązanie korzystniejsze dla Ciebie.
- Wykonaj przelew zgodnie z instrukcją. Liczy się właściwy rachunek, tytuł przelewu i data zaksięgowania. W niektórych bankach sama wpłata na rachunek techniczny nie wystarcza.
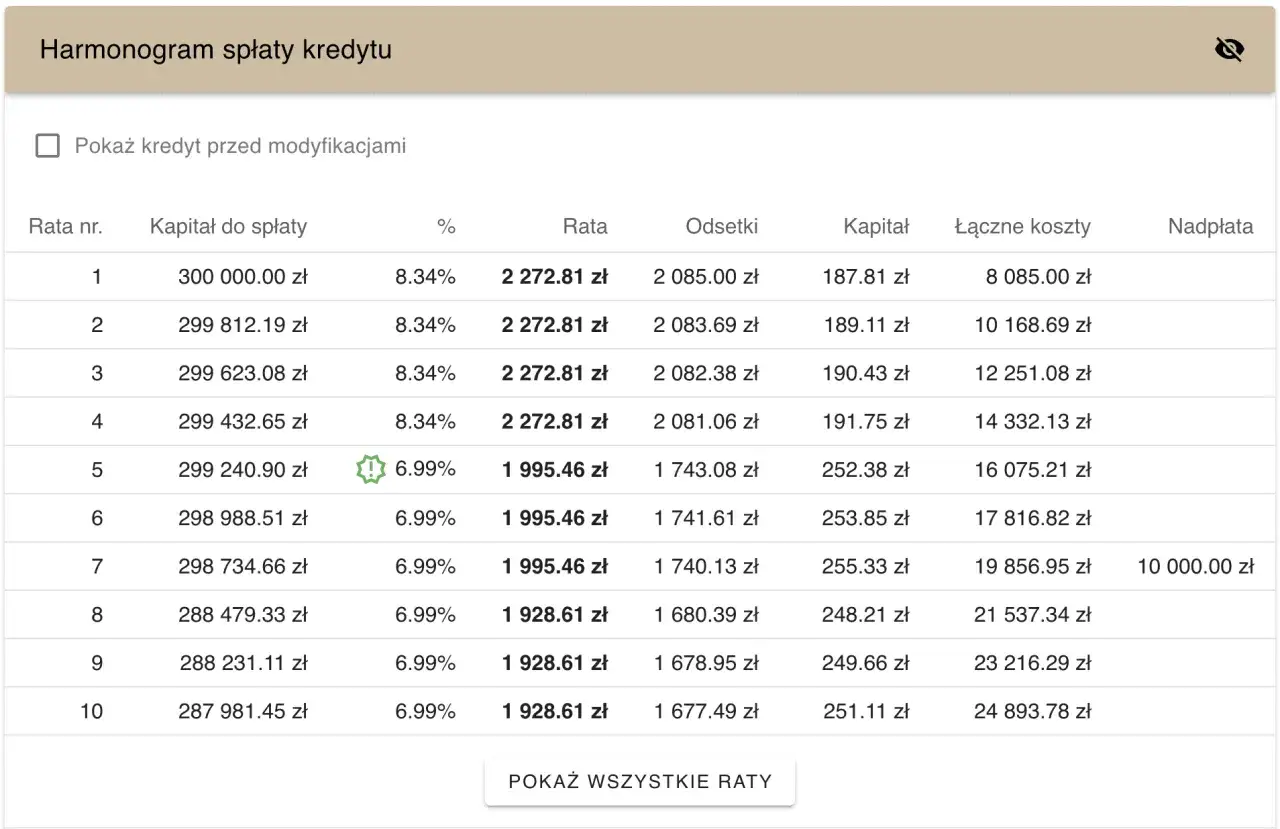
- Pobierz nowy harmonogram. Sprawdź saldo kapitału, wysokość raty, liczbę pozostałych rat i datę zakończenia umowy.
- Zachowaj potwierdzenia. Przy całkowitej spłacie poproś także o zaświadczenie o zamknięciu zobowiązania oraz dokument potrzebny do wykreślenia hipoteki z księgi wieczystej.
Niektóre banki pozwalają zlecić operację w aplikacji, inne wymagają formularza albo wizyty w oddziale. Kanał złożenia dyspozycji nie zmienia tego, że warto mieć pisemne potwierdzenie sposobu rozliczenia i nowego harmonogramu.
Rzecznik Finansowy przypomina również, że przy wcześniejszej spłacie kredytu konsumenckiego całkowity koszt powinien zostać proporcjonalnie obniżony. Dotyczy to między innymi części prowizji i opłat przypadających na okres, w którym umowa już nie będzie trwała. Jeśli bank odmówi rozliczenia, zacznij od reklamacji i poproś o szczegółowe wyjaśnienie wyliczenia.
Najczęstsze błędy, które zmniejszają oszczędność
Brak sprawdzenia opłaty
Wpłata 30 000 zł nie zawsze oznacza oszczędność 30 000 zł odsetek. Jeżeli bank pobierze rekompensatę albo opłatę administracyjną, trzeba odjąć ją od przewidywanej korzyści. Najpierw poproś o konkretną kalkulację, dopiero potem zlecaj przelew.
Automatyczny wybór niższej raty
Niższa rata poprawia budżet, ale często pozostawia dużą część przyszłych odsetek w harmonogramie. Jeśli Twoim celem jest szybkie zamknięcie zobowiązania, zaznacz skrócenie okresu kredytowania albo sprawdź, czy bank wymaga osobnego wniosku.
Pomijanie momentu wpłaty
Odsetki naliczają się według salda i dni określonych w umowie. Wpłata tuż przed zaksięgowaniem raty może zostać rozliczona inaczej niż przelew wykonany po jej pobraniu. Nie ma jednej uniwersalnej daty najlepszej dla każdego banku, dlatego trzeba sprawdzić jego procedurę.
Przeczytaj również: Formalne uznanie instytucji - Jak wpływa na bezpieczeństwo kredytu?
Brak kontroli po wykonaniu dyspozycji
Samo potwierdzenie przelewu nie gwarantuje, że wybrany wariant został wdrożony prawidłowo. Porównaj nowy harmonogram z własnym wyliczeniem i sprawdź, czy saldo zmniejszyło się o oczekiwaną kwotę. Błąd zauważony po kilku miesiącach jest trudniejszy do wyjaśnienia.
Decyzję najlepiej oprzeć na trzech liczbach
Przed zleceniem przelewu zapisz trzy wartości: kwotę opłaty za wcześniejszą spłatę, przewidywaną oszczędność na odsetkach oraz wysokość gotówki, która pozostanie po operacji. Dopiero ich zestawienie pokazuje, czy rozwiązanie jest korzystne w Twojej sytuacji.
Jeśli masz rezerwę, drogi kredyt i wiele lat do końca umowy, wcześniejsze zmniejszenie kapitału zwykle działa na Twoją korzyść. Gdy potrzebujesz elastyczności albo oprocentowanie jest niskie, rozsądniej może być zachować część środków i spłacać zobowiązanie stopniowo. Najlepsza decyzja nie polega na wpłaceniu maksymalnej kwoty, lecz na takim ustawieniu rat i oszczędności, żeby bank naliczał mniej odsetek, a domowy budżet nadal miał bezpieczny margines.