Najniższa dopuszczalna płaca to temat, który wpływa jednocześnie na domowy budżet, koszt zatrudnienia i legalność wypłaty. W 2026 r. wynagrodzenie minimalne w Polsce ma już konkretne stawki, ale sama kwota brutto nie mówi jeszcze wszystkiego, bo liczy się też etat, zlecenie, dodatki i potrącenia. Poniżej rozkładam ten temat na proste elementy: ile wynosi próg, co do niego się wlicza i jak sprawdzić, czy wypłata naprawdę spełnia wymogi prawa.
Najważniejsze liczby i zasady, które trzeba znać
- Od 1 stycznia 2026 r. minimalna pensja za pełny etat wynosi 4806 zł brutto.
- Minimalna stawka godzinowa dla zlecenia i usług to 31,40 zł brutto.
- Przy niepełnym etacie próg liczy się proporcjonalnie do wymiaru czasu pracy.
- Do ustawowego minimum można doliczać część składników zmiennych, ale nie wszystkie dodatki.
- Kwota „na rękę” zależy od podatku, składek, PPK i ewentualnych potrąceń.
- W praktyce to nie tylko temat pracownika, lecz także obowiązek pracodawcy i punkt kontrolny przy umowach.
Ile wynosi najniższa płaca w 2026 roku i jak czytać kwoty brutto
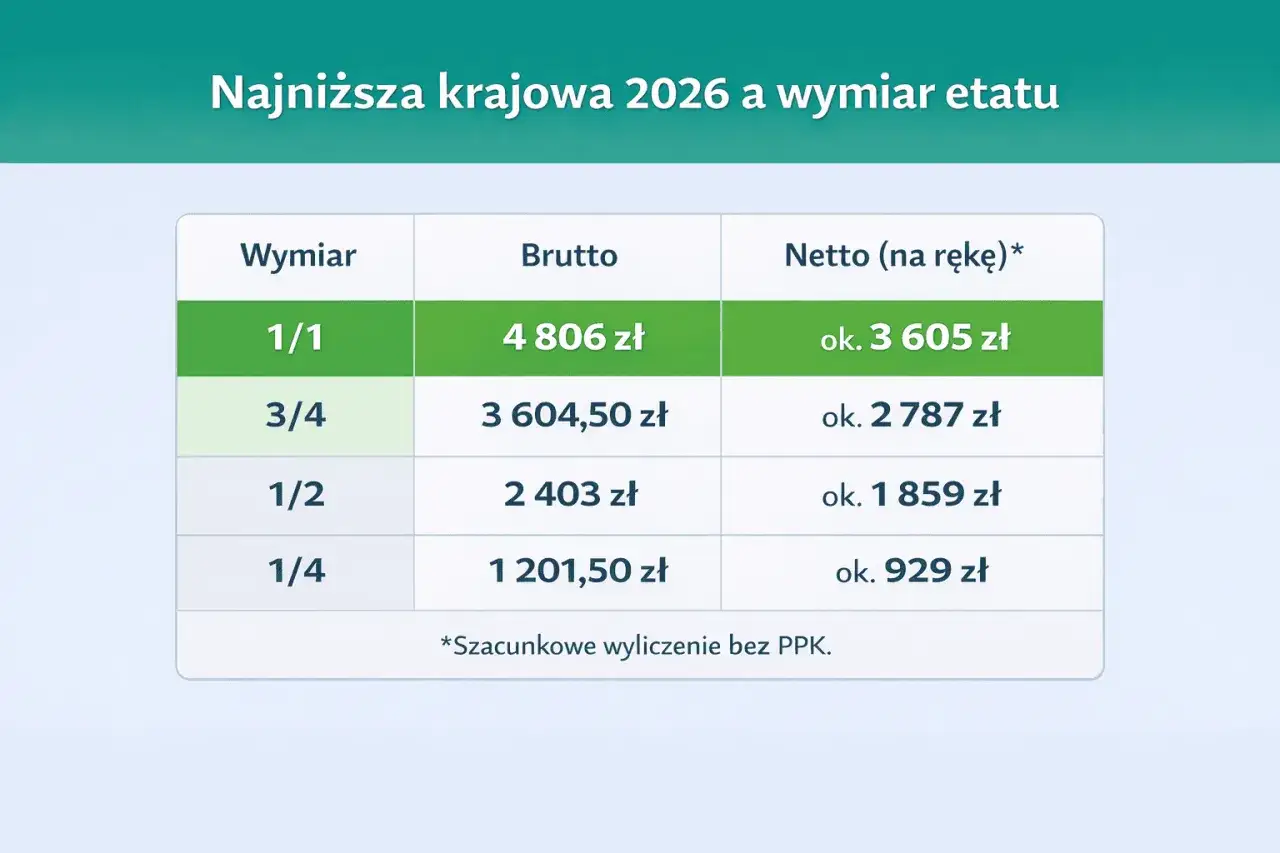
Ja zawsze zaczynam od dwóch liczb, bo one porządkują cały temat. W 2026 r. minimalne wynagrodzenie za pracę dla pełnego etatu wynosi 4806 zł brutto, a minimalna stawka godzinowa dla określonych umów cywilnoprawnych to 31,40 zł brutto. To są wartości ustawowe, więc nie zależą od branży, regionu ani tego, jak firma opisze stanowisko.W praktyce łatwo pomylić brutto z netto, a to błąd, który od razu zniekształca ocenę oferty. Przy standardowych założeniach 4806 zł brutto to około 3606 zł netto, ale ta kwota może się zmieniać w zależności od PPK, złożonego PIT-2, kosztów uzyskania przychodu i potrąceń. Dlatego przy rozmowie o płacy minimalnej zawsze sprawdzam, czy mówimy o kwocie przed, czy po odliczeniach.
| Wariant | Kwota w 2026 r. | Co to oznacza w praktyce |
|---|---|---|
| Pełny etat | 4806 zł brutto | Minimalna miesięczna stawka za nominalny czas pracy |
| 1/2 etatu | 2403 zł brutto | Minimum liczone proporcjonalnie do wymiaru czasu pracy |
| 1/4 etatu | 1201,50 zł brutto | Również proporcjonalne, bez uproszczeń i zaokrągleń „na oko” |
| Zlecenie lub usługi | 31,40 zł brutto za godzinę | Minimum rozliczane godzinowo, nie miesięcznie |
Ta tabelka pokazuje najważniejszą rzecz: jedna stawka nie rozwiązuje wszystkich przypadków. Żeby dobrze ocenić wypłatę, trzeba jeszcze wiedzieć, kogo obejmuje i w jakim modelu rozliczenia działa to minimum.
Kogo obejmuje i kiedy sam miesięczny próg nie wystarczy
Minimalna pensja dotyczy przede wszystkim osób zatrudnionych na umowę o pracę. Tu zasada jest prosta: pełen etat musi dać co najmniej ustawową kwotę, a część etatu liczy się proporcjonalnie. Jeśli ktoś pracuje na pół etatu, próg nie wynosi już 4806 zł, tylko 2403 zł brutto, bo liczy się wymiar czasu pracy, a nie sam zapis w nagłówku umowy.
Inaczej działa to przy umowach cywilnoprawnych. Dla zlecenia i umów o świadczenie usług liczy się stawka godzinowa, więc kluczowe staje się nie tylko to, ile ktoś zarabia w miesiącu, ale też ile godzin faktycznie przepracował. To ważne zwłaszcza tam, gdzie wynagrodzenie jest wpisane ryczałtowo, bo po przeliczeniu na godzinę nie może spaść poniżej ustawowego minimum.
Jak podaje Gov.pl, przy ocenie progu bierze się pod uwagę nie tylko wynagrodzenie zasadnicze, ale też inne składniki związane ze stosunkiem pracy. W praktyce oznacza to, że sam nagłówek „podstawa” nie przesądza jeszcze o zgodności z prawem. Dopiero pełny obraz wypłaty pokazuje, czy pracownik rzeczywiście dostał tyle, ile powinien.
To prowadzi do kolejnego pytania: co dokładnie można doliczyć do tej kwoty, a czego nie wolno użyć do „dobicia” do minimum.
Co wchodzi do minimalnej pensji, a czego nie wolno doliczać
Tu najczęściej pojawiają się nieporozumienia. Pracodawca nie może po prostu zsumować wszystkiego, co widnieje na pasku płacowym, i ogłosić, że warunek jest spełniony. Część składników rzeczywiście można uwzględnić, ale część jest z tego porównania wyłączona.
| Wlicza się | Nie wlicza się |
|---|---|
| wynagrodzenie zasadnicze | nagroda jubileuszowa |
| premie i nagrody związane z pracą | odprawa emerytalno-rentowa |
| inne składniki wynagrodzenia osobowego | wynagrodzenie za nadgodziny |
| kwoty wypłacane za nominalny czas pracy | dodatek za pracę w nocy |
| składniki wypłacane regularnie zgodnie z zasadami firmy | dodatek stażowy |
| premia regulaminowa, jeśli jest częścią wynagrodzenia | dodatek za szczególne warunki pracy |
To ważne rozróżnienie, bo w praktyce widuję umowy, w których sama podstawa jest niższa od progu, a resztę ma rzekomo „załatwić” premia. To może działać tylko wtedy, gdy składniki naprawdę podlegają uwzględnieniu i nie są sztucznie ustawione po to, by obejść przepisy. Właśnie dlatego przy analizie umowy patrzę nie na nazwę dodatku, ale na jego funkcję.
Jeżeli chcesz ocenić własną wypłatę, najpierw sprawdź, które elementy są stałe, które zmienne i czy nie należą do grupy składników wyłączonych z obliczeń. Dopiero wtedy da się uczciwie porównać całość z ustawowym minimum.
Jak sprawdzić, czy wypłata nie jest zaniżona
Najprostszy test robię w czterech krokach. Najpierw ustalam wymiar czasu pracy, potem biorę kwotę brutto z umowy, następnie sprawdzam składniki, które wolno wliczyć, i dopiero na końcu porównuję wynik z progiem ustawowym. Brzmi banalnie, ale właśnie na tym etapie najłatwiej wychwycić błędne rozliczenie.
- Sprawdź, czy masz pełny etat, pół etatu czy inny wymiar czasu pracy.
- Porównaj kwotę brutto z umowy z odpowiednim minimum dla tego wymiaru.
- Oddziel składniki, które można wliczyć, od dodatków wyłączonych.
- Upewnij się, że liczba godzin i sposób rozliczenia zgadzają się z umową oraz ewidencją czasu pracy.
Ja zwracam też uwagę na jeden szczegół, który często umyka: nominalny czas pracy w danym miesiącu nie zawsze jest identyczny. Jeśli więc pensja została „dobrana” tylko pod konkretny miesiąc, może zabraknąć marginesu bezpieczeństwa w kolejnym okresie rozliczeniowym. To dlatego firmy powinny pilnować nie tylko kwoty, ale też systemu naliczania.
Jeżeli po takim sprawdzeniu nadal wychodzi mniej niż powinno, pracownik ma podstawę, by poprosić o korektę. Przy sporze pomaga dokumentacja: umowa, paski płacowe, ewidencja godzin i korespondencja z pracodawcą. Gdy liczby już się zgadzają, zostaje jeszcze pytanie, ile z tej kwoty faktycznie trafia na konto.
Ile zostaje na konto po podatkach i potrąceniach
Brutto i netto to dwa różne światy. Przy standardowych założeniach 4806 zł brutto daje około 3606 zł netto, ale ta wartość nie jest sztywna. Zmienia ją m.in. udział w PPK, złożony lub niezłożony PIT-2, koszty uzyskania przychodu, a czasem także dodatkowe potrącenia wynikające z innych zobowiązań.
W praktyce najwięcej zamieszania robią potrącenia, bo pracownik często widzi w umowie jedną kwotę, a na konto wpływa inna. Przy alimentach zasady są ostrzejsze niż przy zwykłych zajęciach komorniczych, a przy innych należnościach obowiązują limity ochronne związane z kwotą wolną od potrąceń. To właśnie dlatego sama stawka ustawowa nie wystarcza, by ocenić realny dochód miesięczny.
Jeżeli chcesz spojrzeć na temat bardziej praktycznie, traktuj kwotę brutto jako punkt wyjścia, a nie jako gotowy wynik. Zielona Linia szacuje, że 4806 zł brutto to około 3606 zł netto, co dobrze pokazuje skalę różnicy między deklaracją w umowie a realnym wpływem na rachunek. Taka perspektywa jest szczególnie ważna przy planowaniu domowego budżetu i porównywaniu ofert pracy.
Na tym tle łatwiej zrozumieć, dlaczego ta stawka ma znaczenie nie tylko dla pracownika, ale też dla firm, które muszą aktualizować swoje zasady wynagradzania.
Dlaczego ta kwota wpływa też na budżet firmy i negocjacje płacowe
Podwyższenie minimalnej płacy nie kończy się na jednym numerze w tabeli płac. Dla pracodawcy oznacza zwykle szerszy efekt: trzeba skorygować widełki na stanowiskach wejściowych, sprawdzić regulaminy premiowania, zaktualizować systemy kadrowe i pilnować, by nikt nie został przypadkiem rozliczony poniżej wymaganego poziomu.
W negocjacjach płacowych ta kwota działa jak dolna granica odniesienia. Jeśli oferta jest zbyt blisko minimum, pracownik ma małe pole do rozmowy o wynagrodzeniu zasadniczym, więc tym bardziej powinien pytać o premie, dodatki, nadgodziny, grafik i sposób rozliczania godzin. Samo hasło „do ręki będzie więcej” nie wystarcza, jeśli część tej sumy opiera się na składnikach, które można łatwo zmienić lub odebrać.
Od strony firmy problemem nie jest tylko sama pensja. Dochodzą składki, obowiązki ewidencyjne i ryzyko błędów w dokumentacji. Z mojego punktu widzenia najczęstszy błąd przedsiębiorców polega na tym, że pilnują kwoty w umowie, ale nie pilnują już tego, jak ta kwota rozkłada się w praktyce na podstawę, premie i rozliczenie godzin.
Skoro tak, to na końcu zostawiam krótką checklistę, którą sam uznaję za najbardziej użyteczną przy podpisywaniu umowy albo sprawdzaniu podwyżki.
Co sprawdzić przed podpisaniem umowy i po każdej podwyżce
- Upewnij się, czy podana kwota dotyczy brutto, czy netto.
- Sprawdź wymiar etatu i przelicz próg proporcjonalnie, jeśli nie pracujesz na pełen etat.
- Zobacz, czy premia jest elementem stałym, czy tylko zmiennym dodatkiem uznaniowym.
- Przy zleceniu dopilnuj, aby sposób potwierdzania godzin był zapisany jasno i bez dwuznaczności.
- Porównuj nie tylko stawkę miesięczną, ale też to, co dzieje się z nią po podatkach i potrąceniach.
Jeśli mam wskazać jedną rzecz, która naprawdę robi różnicę, to jest nią porównywanie całej wypłaty z ustawowym minimum, a nie tylko samej podstawy z umowy. Wtedy szybciej widać, czy wszystko zostało policzone poprawnie, czy tylko dobrze opisane. I właśnie tak rozumiem temat: nie jako abstrakcyjną liczbę, lecz jako realny test rzetelności rozliczenia i uczciwości warunków pracy.